

Selon Benchmark Mineral Intelligence (BMI)1, le prix du spodumène, matière première riche en lithium, a augmenté de près de 480 % entre janvier 2021 et janvier 2022. En janvier, par exemple, il a bondi de 45,5 % pour atteindre 2 400 dollars américains la tonne, contre 1 650 dollars américains en décembre. D’une façon similaire, le prix du carbonate de lithium — considéré comme un prix de référence dans l’industrie des batteries — a été multiplié par 5 par rapport à 2020 et des hausses de prix similaires ont été enregistrées pour l’hydroxyde de lithium (lithium raffiné à différents stades de pureté) au cours de l’année dernière. Le BMI s’attend à ce que les prix du lithium continuent d’augmenter pendant au moins les six prochains mois. Mais, quelles sont les raisons de cette hausse vertigineuse ?
En 2019, les acteurs économiques de ce marché pensaient que l’offre de lithium était bien supérieure à la demande et s’attendaient à ce que son prix baisse systématiquement2. La situation est complètement inverse aujourd’hui. Nous assistons à une très forte augmentation de la demande excédentaire en raison des goulots d’étranglement dans la chaîne d’approvisionnement. Qui a donc raison ? Cette tendance à la hausse de la demande est-elle susceptible de se poursuivre ?
En effet, l’Association of European Automotive and Industrial Battery Manufacturers prévoit que la valeur du marché européen des batteries passera de 15 milliards d’euros en 2019 à 35 milliards d’euros en 20303, le lithium-ion représentant environ la moitié de cette somme. La valeur du marché mondial, quant à elle, passera de 90 à 150 milliards d’euros. Selon ces prévisions, il est donc peu probable que le prix du lithium diminue dans un avenir proche.
Le lithium est un élément important pour les applications d’énergie durable. Les batteries lithium-ion, par exemple, dominent aujourd’hui le marché du stockage de l’énergie rechargeable grâce à la faible masse de cet élément, à son important potentiel de réduction chimique et à sa forte densité énergétique. Ces dispositifs sont également de plus en plus utilisés comme batteries dans l’électronique, des smartphones aux téléviseurs, ainsi que pour stocker l’énergie produite par les panneaux solaires, les éoliennes et, surtout, les voitures électriques, qui sont presque la seule option pour décarboner le transport privé dans un avenir proche.
Le lithium et la transition énergétique
Le New Green Deal, par exemple, qui vise la neutralité carbone en Europe d’ici 2050, a pour objectif de réduire les émissions de gaz à effet de serre de 55 % d’ici 2030 par rapport au niveau des années 1990 et de réduire à zéro les émissions des voitures neuves d’ici 20354. Selon la Banque mondiale5, la production de minéraux, tels que le graphite, le lithium et le cobalt, devrait augmenter de près de 500 % d’ici à 2050. L’European Council on Foreign Relations estime que pour atteindre la neutralité carbone au milieu du siècle, il faudra 18 fois plus de lithium qu’actuellement d’ici à 2030 et près de 60 fois plus d’ici à 20506.
Nous nous sommes fondamentalement trompés en prédisant ce qui allait se passer. Ce n’est pas surprenant, car les experts ont souvent sous-estimé l’adoption des nouvelles technologies. Les énergies renouvelables en sont un bon exemple. Même si leur adoption a connu une croissance exponentielle, le World Energy Outlook de l’Agence Internationale de l’Énergie, par exemple, les a systématiquement sous-estimées année après année7. Une situation similaire s’est produite avec le lithium.
La sous-estimation de l’importance de ce marché et du marché des batteries a, en général, entravé les flux de capitaux vers l’industrie tout au long de la chaîne de valeur, ce qui signifie que la demande n’est pas satisfaite pour le moment et que nous aurons du mal à répondre à la forte demande dans un avenir proche — par exemple, pour les voitures électriques, telles que celles de Tesla, pour lesquelles il existe une liste d’attente de plusieurs mois.
Difficile à extraire et à traiter
Une autre raison du prix élevé du lithium est que, bien que le lithium soit un métal relativement abondant sur Terre, il n’est pas facile à extraire. Actuellement, il est extrait de gisements d’un minéral appelé pegmatite et de saumures par évaporation solaire — un processus coûteux et inefficace qui peut prendre plus d’un an. L’exploration de nouvelles sources peut prendre de 3 à 5 ans, l’installation de minéralurgie de 2 à 3 ans et l’organisation de toute la chaîne logistique ainsi que la qualification de la main d’ouvre peut également prendre beaucoup de temps.
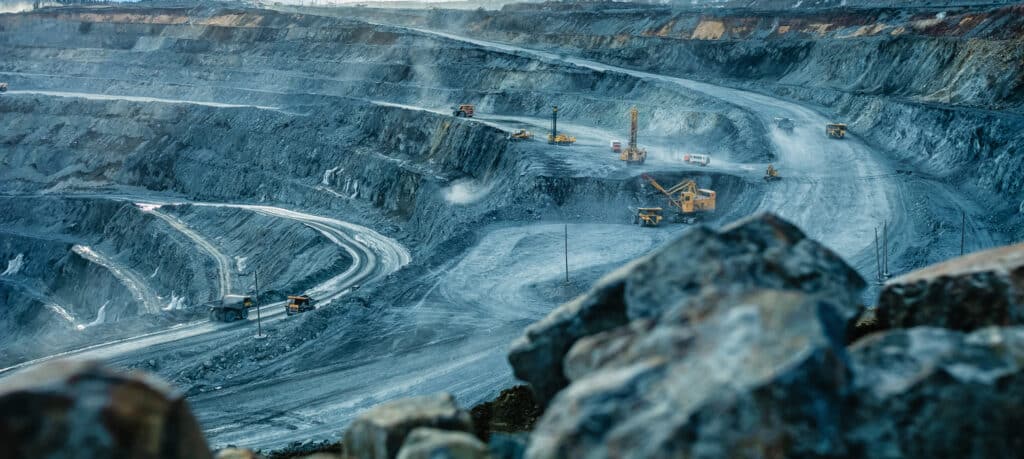
C’est une situation assez exceptionnelle : presque tout le lithium dont nous disposons au niveau mondial aujourd’hui provient d’une poignée d’endroits dans le monde : 6 exploitations minérales en Australie, 2 opérations d’extraction de saumures en Amerique Latine (une en Argentine et l’autre au Chili) et 2 (une de saumures et une minérale) en Chine. Presque toutes ses ressources sont ensuite envoyées en Chine ou 70 % des batteries lithium-ion sont produites8. Cela pose le problème de la dépendance stratégique pour les économies occidentales ainsi que celui des « bottlenecks ». Sortir de cette dépendance demandera beaucoup de temps et d’efforts, ce qui, combiné à la crise géopolitique actuelle de l’énergie, fera inévitablement grimper les prix du lithium — à court terme du moins.
Que devons-nous faire ?
Il existe des ressources disponibles en Europe et certains projets se mettent en place petit à petit, mais leur destin est encore incertain. Au-delà de la ressource, la concentration dans le marché de production de batteries en Chine représente une barrière très importante pour le développement de la voiture électrique, en particulier pour arriver à respecter les objectifs de décarbonisation du transport privé que l’Europe s’est fixé. C’est là que nous pouvons avancer plus vite en installant gigafactories d’avantage. Les prédictions indiquent que nous allons avoir 35 gigafactories en 2035, avec l’Allemagne comme première destination suivie de la France et l’Italie.
Il y a essentiellement deux choses auxquelles nous devons penser dès maintenant pour améliorer la situation en Europe : la première est d’investir davantage dans l’extraction du lithium dans les pays où c’est plus économique, en diversifiant leur provenance et nos partenaires ; la seconde est d’investir dans l’ensemble de la chaîne de valeur du secteur en nous positionnant comme joueur clé dans la production de batteries. Le lithium pour les batteries doit être d’une qualité spécifique et son extraction est bien plus complexe que celle du charbon, par exemple. Nous devons donc investir dans le talent. C’est là que la géopolitique peut devenir un problème, car pour l’instant nous dépendons de la Chine pour un traitement du lithium de qualité. Pour résoudre cette dépendance, les États-Unis et l’Europe devront unir leurs forces avec des pays comme le Chili, l’Argentine et l’Australie. Le faire avec ce dernier sera plus compliqué, car l’Australie et la Chine entretiennent actuellement de très bonnes relations commerciales.