Gigafactories d’IA européennes : le vrai, le faux, et l’incertain


- Selon le Stanford AI Index, les États-Unis ont produit en 2024 plus de 50 % de tous les modèles d’IA significatifs, tandis que l’Europe était à 6 %.
- En février 2025, la Commission européenne s’est engagée à sortir de terre quatre à cinq gigafactories d’IA sur le territoire de l’UE avec un investissement à hauteur de 20 milliards d'euros.
- Or, une des craintes quant à ces infrastructures est la consommation excessive des ressources et leur impact défavorable sur l’écosystème environnemental et social local.
- Car, d’après Goldman Sachs Research, la demande mondiale en électricité des centres de données augmentera de 50 % d’ici 2027 et de 165 % jusque-là fin de la décennie, par rapport à 2023.
- En France, un nouveau rapport de l’Ademe estime que la consommation électrique des centres de données pourrait être multipliée par 3,7 d’ici à 2035 (37 TWh).
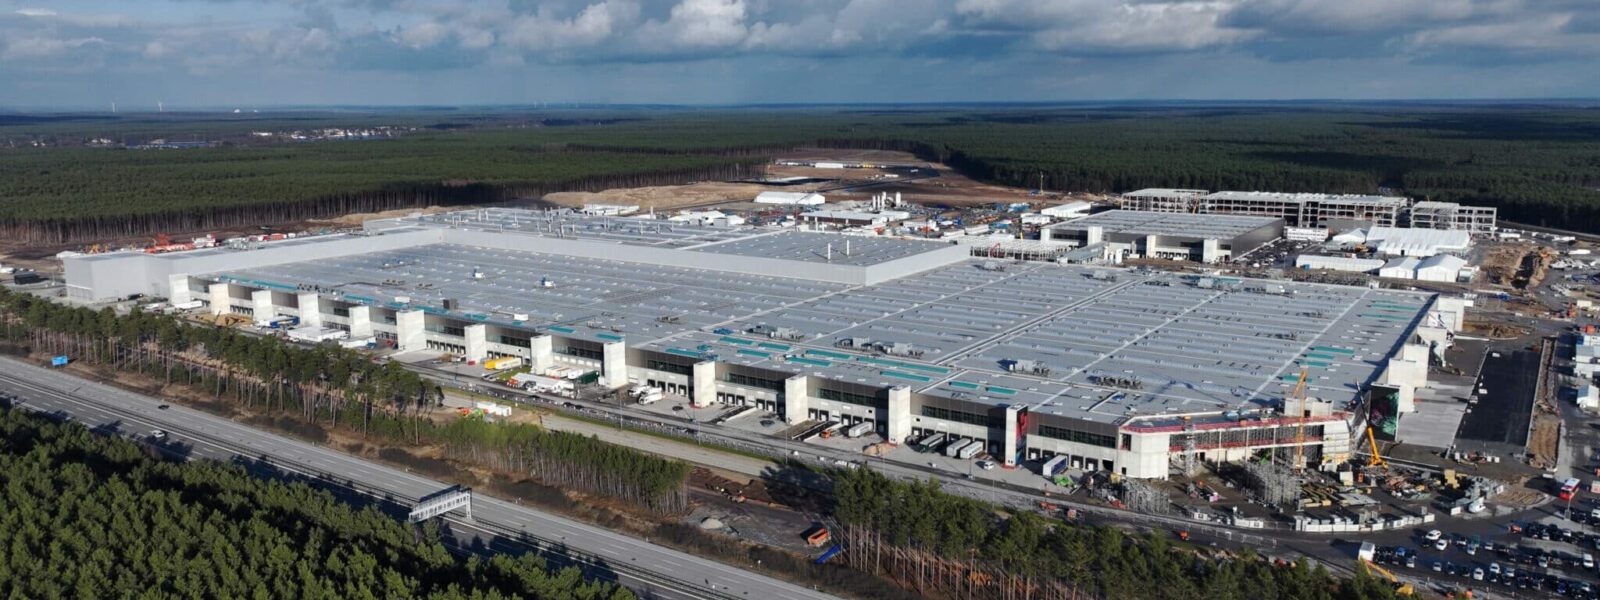
Dans la course à l’intelligence artificielle générative, une véritable ruée vers les centres de données prend forme. Ces infrastructures indispensables à l’entraînement et au fonctionnement des modèles d’IA nécessitent de faire sortir de terre des projets de construction de plus en plus nombreux dans le monde. Désireux de s’affranchir de la mainmise des Américains sur les data centers, les États développent des projets, comme en témoigne l’investissement de 20 milliards d’euros par la Commission européenne qui, en février 2025, s’est engagée à mettre sur pied quatre à cinq giga usines d’IA sur le territoire de l’Union européenne (UE). Elles seront dotées d’environ 100 000 processeurs parmi les plus avancés, soit environ quatre fois plus que la génération actuelle de centres de données.
Ces « gigafactories » s’ajouteront aux infrastructures déjà en cours d’installation en Europe et auront comme objectif de soutenir l’industrie, les start-up et l’écosystème de recherche européen. L’initiative fait partie du AI Continent Action Plan, qui définit une feuille de route visant à positionner l’Europe comme leader mondial dans le domaine de l’IA grâce à des investissements dans les infrastructures, mais aussi grâce à l’amélioration de l’accès aux données, au soutien à l’adoption de l’IA dans différents secteurs et au développement des compétences et de la réglementation.
L’UE doit lancer l’appel d’offres des giga usines début 2026, dans le cadre de l’initiative InvestAI. Parallèlement, des acteurs privés, comme Nvidia ou Microsoft – qui prévoit d’investir 10 milliards de dollars dans un centre de données au Portugal – ont aussi annoncé des plans de gigafactories sur le territoire européen, nourrissant la compétition avec les centres financés par l’UE.
#1 En matière d’IA, l’Europe est en retard sur les États-Unis et la Chine.
VRAI
Entre 2023 et mi-2025, la part des investissements privés en capital-risque dans les start-ups spécialisées dans l’IA était de 66 % aux États-Unis, contre seulement 12 % en Europe, selon le AI World Index1, un indice développé par le Centre for European Policy Studies (CEPS). La part des brevets américains dans le domaine des technologies d’IA est de 32 %, contre 18% pour l’Europe (et 21 % pour la Chine). Par ailleurs, en 2024, les États-Unis ont produit plus de 50 % de tous les modèles d’IA significatifs, selon le Stanford AI Index. L’Europe, elle, n’en a produit que 6 %.
Quant aux centres de données, selon un rapport récent d’une équipe d’Oxford2, les États-Unis et la Chine opèrent à eux seuls plus de 90 % de ceux spécialisés en IA. Les géants américains de la tech, eux, opèrent 87 « hubs » de calcul dans le monde, alors que les firmes chinoises en contrôlent 39 et les entreprises européennes, 6. Il est donc correct d’affirmer que l’UE accuse un certain retard par rapport aux États-Unis et à la Chine.
#2 Les (giga)usines d’IA européennes seront situées dans les endroits les plus stratégiques.
INCERTAIN
Le choix de l’emplacement d’un centre de données fait intervenir des facteurs techniques, économiques, environnementaux et réglementaires. Il faut trouver un équilibre entre l’accès à l’électricité et au réseau, les coûts énergétiques, les possibilités de refroidissement, la proximité des pôles économiques, ainsi que la rapidité des procédures d’autorisation. Certains pôles reconnus de la tech, comme Dublin, Frankfort et Amsterdam, atteignent les limites de leurs capacités électriques, par exemple.
Selon un rapport du CEPS paru en novembre 20253, le dynamisme de l’écosystème est aussi un critère clé. Or, les sites déjà sélectionnés pour les usines d’IA ne correspondent pas aux principaux pôles européens d’excellence en IA, notent les auteurs. Les centres s’implantent là où l’efficacité énergétique et les infrastructures existantes sont favorables, plutôt que là où l’activité scientifique et entrepreneuriale en matière d’IA est la plus forte.
Le rapport identifie ainsi peu de correspondances entre les pôles d’excellence et les sites choisis, en dehors de l’Île-de-France, de Stuttgart et de Cologne, et de quelques autres sites : à Bologne, en Catalogne, en Suède et en Pologne, notamment. Cette dispersion des ressources peut paraître problématique. Le rapport souligne que la Commission européenne devra clarifier si les usines d’IA elles-mêmes auront vocation à accueillir des scientifiques et des start-ups, ou si les critères géographiques de capacités de calcul et de coûts énergétiques relativement faibles doivent primer.
#3 Les centres de données pourraient nuire aux communautés locales et à la transition énergétique.
VRAI
Goldman Sachs Research prévoit que la demande mondiale en électricité des centres de données augmentera de 50 % d’ici 2027 et de 165 % d’ici la fin de la décennie, par rapport à 2023. Chaque gigafactory consommera l’équivalent en électricité d’une ville de taille moyenne. En France, un nouveau rapport de l’Ademe estime que la consommation électrique des centres de données pourrait être multipliée par 3,7 d’ici à 2035 (37 TWh)4.
Pour concilier cela avec les objectifs de transition écologique, les gigafactories doivent être implantées dans des régions qui combinent une abondance d’énergie peu carbonée et des capacités de refroidissement. Elles doivent également s’appuyer sur l’ajout de sources renouvelables plutôt que de détourner les capacités existantes. Une des craintes est que ces infrastructures consomment tout de même trop de ressources et aient un impact défavorable sur l’écosystème environnemental et social local. Elles pourraient entrer en conflit avec d’autres besoins, comme les véhicules électriques, l’électrification de l’industrie ou la décarbonation des bâtiments, ou se disputer la ressource en eau avec des activités agricoles, par exemple.
INCERTAIN
Or, si l’on se base sur le prix de l’électricité et sur la part des énergies renouvelables, les pays scandinaves se classent premier, suivis de l’Autriche, du Portugal et de l’Espagne. Seules les usines IA en Suède et en Finlande peuvent bénéficier de prix similaires (€/MWh) à ceux des hubs américains et chinois, selon le rapport du CEPS. Lors d’un premier appel à manifestation d’intérêt pour ses gigafactories, en juin 2025, la Commission européenne a reçu 76 propositions provenant de 16 États membres, soit bien plus que ce à quoi elle s’attendait. Des discussions sont en cours pour combiner des consortiums et privilégier les pays les mieux positionnés : ceux où il existe déjà des usines d’IA et où l’accès à l’énergie est avantageux. L’analyse du CEPS met l’accent sur l’importance de concentrer géographiquement les gigafactories dans des zones d’efficacité énergétique favorable et décarbonée.
#4 Ces investissements vont-ils suffire à assurer la souveraineté numérique de l’Europe ?
FAUX
Bruxelles assure que ces investissements massifs vont renforcer la souveraineté technologique européenne, en offrant à l’Europe une capacité native d’entraînement des modèles de pointe. L’idée est de démocratiser l’accès à ces infrastructures pour stimuler la recherche et le développement des PME et des start-ups.
Selon ce qui a été annoncé jusqu’ici, toutefois, toutes les gigafactories utiliseront des puces Nvidia. Cela pourrait nuire à la souveraineté technologique de l’UE, souligne le rapport. Le fait de diversifier les fournisseurs ne suffirait d’ailleurs pas à garantir la souveraineté. Pour entraîner les modèles d’IA sur les GPU de Nvidia, le modèle de programmation et de calcul CUDA est utilisé – Nvidia en est aussi propriétaire. L’entreprise a donc également un contrôle sur le type de puces compatibles avec le programme, ce qui limite les alternatives.
Par ailleurs, les infrastructures seules ne suffisent pas à rendre l’UE indépendante. Des investissements dans la formation, les données ouvertes, les normes d’interopérabilité et les cadres éthiques sont aussi indispensables.
#5 La collaboration entre les gigafactories sera suffisante.
INCERTAIN
L’appel d’offres exige que les usines d’IA aient des plans de collaboration entre elles. Pour l’instant, l’information publique à ce sujet est limitée. La seule exception est l’annonce d’une collaboration franco-allemande, qui permettra une formation fédérée sur les calculs des deux usines. En termes de cobrevetage et de corédaction de publications scientifiques, il y a eu très peu de partenariats entre les régions où les usines d’IA sont implantées, ce qui signifie qu’il sera essentiel de créer de nouveaux ponts.
Sur le plan technique, les usines ne sont pas encore fédérées, ce qui signifie qu’il n’existe toujours pas de point d’accès unique aux ressources informatiques et qu’il n’y a pas de connexions par fibre optique entre les usines. De plus, il n’est pas certain que les infrastructures des usines d’IA permettent l’interopérabilité. Dans l’ensemble, les intentions de collaboration entre les usines, tant sur le plan technique qu’organisationnel, sont bien présentes, mais de nombreux efforts seront nécessaires pour que cela fonctionne.