Tokenisation de la dette publique : la blockchain peut-elle tenir ses promesses ?


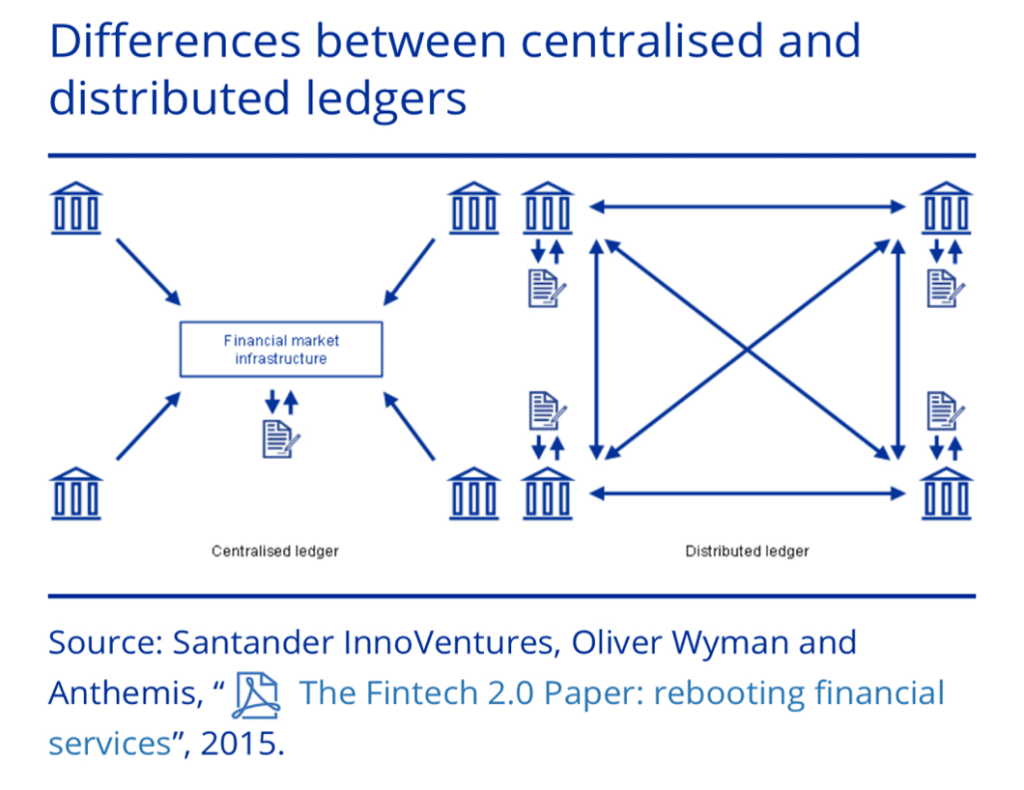
- La tokenisation des actifs publics est la représentation sur un registre numérique distribué de titres d’État ou de droits sur des actifs publics sous forme de jetons.
- Pour le moment, plusieurs opérations de ce type ont été conduites à petite échelle par la banque publique KfW ou encore en Slovénie.
- Aujourd’hui, la représentation en jetons d’obligations souveraines constitue plus un cadre d’expérimentation qu’une source de gains économiques immédiats.
- La traçabilité des registres n’améliore pas le contrôle démocratique des finances publiques, mais permet une fréquence plus élevée de mise à jour de l’information.
- Une émission d’obligations assimilables au Trésor (OAT) tokenisées à grande échelle entraîne une prime de risque, car l’infrastructure n’a pas encore été suffisamment testée.
La tokenisation (titrisation en jetons) des actifs publics consiste à représenter, sur un registre numérique distribué, des titres d’État ou des droits sur des actifs publics sous forme de jetons. Cela permet leur émission, leur détention et leur circulation. Cette approche reste expérimentale en Europe, dans un cadre réglementaire récent.
Le régime pilote adopté par l’UE en 2022 autorise temporairement l’émission et la négociation d’instruments financiers sur des infrastructures DLT1, complété par le règlement MiCA entré en vigueur en 20242. Plusieurs opérations ont été conduites à petite échelle. En 2024, la banque publique Kreditanstalt für Wiederaufbau (KfW), à l’instar de la Caisse des dépôts3, a réalisé une émission obligataire numérique sur plateforme DLT4 ; et la Slovénie a émis une obligation souveraine tokenisée dans un cadre expérimental5, dans les limites de volumes fixées par le régime pilote (avec des technologies françaises, aussi bien du côté des titres que de la monnaie).
L’enjeu dépasse la simple numérisation. Les obligations d’État étant déjà dématérialisées et intégrées dans des dispositifs de règlement-livraison éprouvés, la question est celle de la valeur ajoutée réelle d’une architecture unifiant émission, règlement et conservation au sein d’un même registre. Ses partisans avancent des gains d’automatisation et de simplification post-marché ; les incertitudes portent sur les coûts d’amorçage, la sécurité opérationnelle et la stabilité juridique du dispositif. L’entrée en application du règlement DORA en 20256 rappelle que la transformation concerne autant la gouvernance que la technique des infrastructures financières publiques.
Pierre-Charles Pradier, professeur d’économie spécialiste des paiements, analyse dans ses publications l’évolution des structures post-marché et les conditions dans lesquelles une innovation technologique peut produire un gain collectif mesurable, ce qui lui confère une expertise reconnue sur les enjeux techniques, économiques et juridiques liés à la tokenisation des actifs publics.
Comprendre le cadre européen
- Le régime pilote DLT (règlement UE 2022/858) autorise temporairement certaines structures de marché à fonctionner sur des registres distribués, avec des plafonds de montants et des dérogations réglementaires encadrées.
- Le règlement MiCA encadre les crypto-actifs et les jetons de monnaie électronique, mais ne crée pas en soi une obligation d’usage ni un avantage économique automatique.
- Le règlement DORA renforce depuis 2025 les exigences de résilience numérique pour l’ensemble du secteur financier européen.
La tokenisation des actifs publics s’inscrit ainsi dans un environnement juridique structuré, mais encore transitoire.
#1 La représentation en jetons des obligations souveraines constitue, à ce stade, davantage un cadre d’expérimentation qu’une source avérée de gains économiques immédiats : VRAI
Pierre-Charles Pradier. Transformer des OAT en jetons ne revient pas à titriser au sens classique. Les OAT sont déjà des titres financiers ; il s’agit d’une autre forme de représentation d’un titre existant.
L’argument central porte sur l’efficacité. Une chaîne de blocs intégrerait règlement, livraison et conservation, laissant espérer des économies. Mais les infrastructures actuelles traitent déjà des volumes considérables à l’échelle européenne, avec des coûts devenus peu visibles. Créer un nouveau cadre génère d’autres coûts fixes, si bien que le gain économique à court terme n’est pas évident, voire négatif. Un progrès technique reste envisageable à plus long terme, sous réserve de résoudre les enjeux de fiabilité et de sécurité.
L’intérêt le plus tangible apparaît si la tokenisation ouvre l’accès à des plateformes décentralisées de type DeFi7, via des automates d’exécution intégrés aux plateformes d’échange, générant des gains de temps et d’énergie. Encore faut-il pouvoir payer en jetons de monnaie électronique. Or les stablecoins en euros restent peu développés malgré MiCA, et la puissance publique peut hésiter à les accepter comme moyen de paiement. La logique est donc davantage expérimentale qu’immédiatement rentable, les risques spécifiques à la DeFi étant encore mal évalués, et la sécurité demeurant une inconnue centrale.
Sur la transparence, la dette publique française est déjà fortement encadrée par des émissions annoncées, un suivi par l’Agence France Trésor et des rapports mensuels publics. La tokenisation offrirait une information en temps réel, utile surtout pour la recherche plutôt que pour le contrôle démocratique. Les obligations souveraines étant dématérialisées depuis 2007, il n’existe pas non plus de problème identifié de disparition de titres.
Ce qui distingue la tokenisation d’une simple dématérialisation
Les obligations d’État sont dématérialisées depuis 2007. La tokenisation ne crée donc pas une « numérisation » nouvelle du titre.
La différence porte sur l’infrastructure :
- Inscription sur un registre distribué plutôt que dans une chaîne centralisée classique ;
- Possibilité d’intégrer règlement, livraison et conservation dans un même environnement technique ;
- Interaction potentielle avec des protocoles automatisés d’exécution.
L’innovation est donc d’architecture, non de nature juridique du titre.
#2 La traçabilité offerte par les registres distribués améliore concrètement le contrôle démocratique des finances publiques : FAUX
Il n’existe pas aujourd’hui de problème de traçabilité de la dette publique au sens d’une perte de titres. Les obligations souveraines, notamment les OAT, sont dématérialisées depuis longtemps et aucun cas de disparition n’est identifié.
L’apport principal du passage en jetons serait la fréquence de mise à jour de l’information. On disposerait d’une vision en temps réel, au lieu du reporting mensuel publié par l’Agence France Trésor. Cette amélioration peut être précieuse pour certains travaux de recherche. En revanche, elle ne modifie pas la nature du contrôle démocratique. Le débat public reste centré sur le niveau global de la dette plutôt que sur le détail de son rythme d’émission.
#3 Le cadre juridique européen actuel permet un déploiement clair, stable et à grande échelle de la titrisation en jetons des actifs publics : INCERTAIN
Il faut distinguer la représentation en jetons des OAT et la représentation en jetons de la monnaie. MiCA encadre les jetons de monnaie électronique, qui représentent l’unité monétaire sous forme de jetons. Pourtant, l’existence d’un cadre en euros conforme à MiCA n’a pas déclenché d’essor massif. La raison tient au fait que, dans l’Union européenne, payer un million d’euros à l’aide d’un virement SEPA est déjà extrêmement efficace, instantané, fiable, avec un service après-vente et des possibilités de remboursement en cas de fraude. À l’inverse, sur des jetons, une arnaque peut être irrécupérable.
Pour les OAT, le régime pertinent relève du règlement européen de 2022 sur le régime pilote pour les infrastructures de marché reposant sur les registres distribués. C’est un dispositif de test, avec exemptions temporaires sur trois à six ans et des plafonds de montants, notamment un plafond d’émission d’un milliard. Or, un milliard est marginal à l’échelle du stock d’OAT, de plusieurs milliers de milliards.
L’obstacle central tient au caractère transitoire du pilote. Entre le régime habituel et le régime pilote, il y a une zone d’incertitude sur ce qui remplacera le pilote. Personne ne sait quel régime succédera au dispositif d’essai, et cette incertitude freine. L’ensemble confirme une logique de démonstrateur technologique, dans un bac à sable, où la sécurité est déterminante.
#4 Les infrastructures de titrisation en jetons sont déjà pleinement éprouvées face aux risques cyber et aux exigences de continuité du service public : INCERTAIN
Le secteur privé est déjà soumis à des obligations fortes de résilience opérationnelle, notamment avec DORA. Il est donc notable que la puissance publique s’engage sur une problématique où, côté privé, les exigences de continuité et de solidité sont structurées.
Il met aussi en garde contre l’idée selon laquelle un protocole comme Bitcoin serait « absolument » inviolable. Bitcoin est très sécurisé par la dépense d’énergie, aujourd’hui difficile à égaler, mais il a connu des bugs, y compris des annulations de blocs minés. En pratique, la preuve de sécurité est la résistance aux attaques observées jusqu’ici, pas une garantie théorique d’indestructibilité.
Dans ce contexte, les autorités avancent prudemment, via des bacs à sable et des opérations entre professionnels, sans particuliers, pour tester fonctionnement et sécurité. Le secteur financier effectue déjà des contrôles permanents et périodiques, avec des tests d’attaque, même si les équipes de test ne sont pas nécessairement du niveau d’attaquants étatiques. La logique est graduelle. Après des émissions en jetons par des acteurs comme la Caisse des dépôts, la Banque de France et Euroclear envisagent de tokeniser une partie du commercial paper en 2026, donc de la dette de court terme d’entreprises, en commençant petit, par émissions limitées.
Il distingue plusieurs couches d’infrastructure, les chaînes qui portent les jetons représentant les titres, celles qui portent les jetons de monnaie électronique, et celles qui hébergent des protocoles d’échange décentralisés. À ce stade, l’Agence France Trésor n’a choisi aucune infrastructure, les jetons de monnaie électronique publics restent au stade pilote, et l’usage de protocoles DeFi par l’Agence France Trésor relève encore d’un scénario hypothétique.
Au niveau international, il existe un registre de l’International Capital Market Association recensant les émissions en jetons. Les émissions souveraines y sont rares. Il mentionne une émission de la République de Slovénie en 2024 et des émissions en Allemagne, notamment via la KfW.
Les trois couches de risque
La tokenisation des actifs publics mobilise plusieurs infrastructures distinctes :
1. La chaîne qui héberge les jetons représentant les titres souverains ;
2. La chaîne support des jetons de monnaie électronique ;
3. Les protocoles d’échange décentralisés éventuellement utilisés.
Chacune pose des enjeux spécifiques de sécurité, de gouvernance et de responsabilité juridique. La résilience globale dépend de l’articulation de ces trois niveaux, et non d’un seul protocole isolé.
#5 La titrisation en jetons d’obligations d’État modifie en elle-même le degré de financiarisation des finances publiques : FAUX
Une émission d’OAT tokenisées à grande échelle entraînerait aujourd’hui une prime de risque, l’infrastructure n’étant pas suffisamment testée. L’approche est donc graduelle. À mesure que le risque perçu diminue, il devient envisageable d’émettre des paquets d’OAT tokenisées, voire l’ensemble, au terme d’un chemin progressif de réduction des risques.
Sur la financiarisation, la distinction est nette. Tokeniser des titres déjà financiers relève d’un changement technique de représentation, sans effet sur le degré de financiarisation. Tokeniser des actifs non financiers peut en revanche en devenir un instrument. Des jetons pourraient donner droit à des revenus d’infrastructures publiques ou à des droits démembrés sur des actifs immobiliers, mettant sur le marché des revenus futurs d’actifs publics sans passer par des actions. Une nouvelle technique étend souvent le champ des actifs marchands ; les uns y verront une financiarisation du patrimoine public, les autres un outil de financement rendu possible par la technique.
Au-delà des obligations d’État, d’autres actifs publics pourraient être concernés, notamment l’immobilier public, les infrastructures de réseau, les parcs éoliens ou les transports, selon une logique de démembrement et de mise sur le marché de revenus futurs.